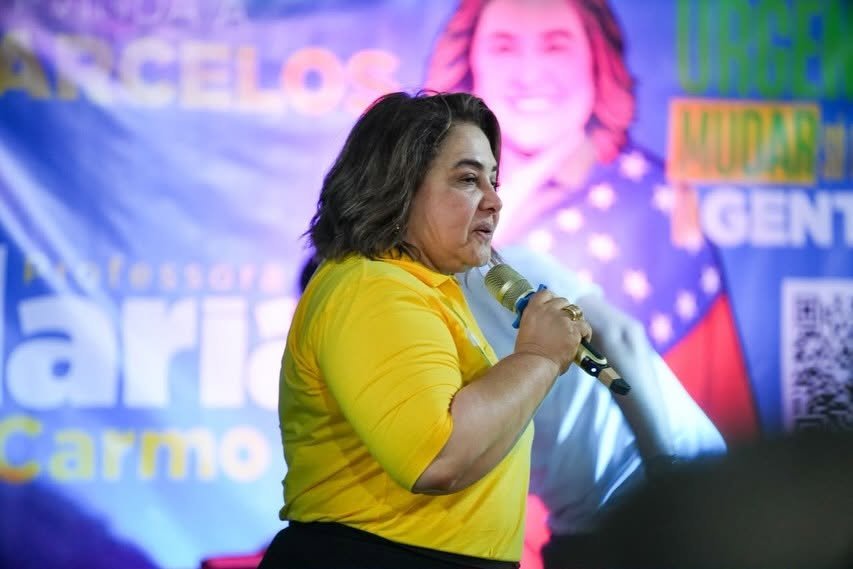
R$ 118.473.769,48. É esse o patrimônio que Maria do Carmo Seffair Lins de Albuquerque, a Professora Maria do Carmo, candidata do PL ao governo do Amazonas, declarou à Justiça Eleitoral nas eleições de 2026 — o segundo maior entre os 201 candidatos a governador do país. Só que o número mais interessante dessa declaração não é o total: é o fato de que R$ 92.004.111,43, ou cerca de 77,7% de tudo, não é dinheiro que ela tem — é dinheiro que ela tem a receber.
São 27 bens declarados, e a distribuição entre eles conta uma história que vale menos como curiosidade sobre a candidata e mais como aula prática sobre três conceitos que decidem a vida financeira de qualquer pessoa: liquidez, precificação e concentração de risco. É isso que este texto analisa — sem opinião política, com os números públicos da própria declaração.
Quem é a Professora Maria do Carmo
Maria do Carmo Seffair Lins de Albuquerque nasceu em Manaus em 26 de novembro de 1959 — tem 66 anos. É formada em Ciências Contábeis pela Universidade Federal do Amazonas (UFAM) e em Direito pela Nilton Lins, com mestrado e doutorado em Direito Processual.
A trajetória dela é, antes de tudo, empresarial e acadêmica: fundou com o marido a Faculdade Fametro, onde hoje é reitora do Centro Universitário Fametro. É também mantenedora da Faculdade Santa Teresa e CEO do CPJUR. Ou seja, o patrimônio que aparece na declaração foi construído ao longo de décadas no setor de educação, não na política.
A política, aliás, é recente na biografia dela. Entrou em 2022, filiada ao PSDB, quando foi 1ª suplente de Arthur Virgílio Neto na disputa ao Senado. Em abril de 2025 deixou o Novo e se filiou ao PL, que oficializou sua pré-candidatura ao governo do Amazonas para 2026.
Onde estão os R$ 118,47 milhões
Agrupando os 27 bens por tipo, o retrato fica assim:
| Tipo de bem | Valor declarado | % do total |
|---|---|---|
| Crédito com pessoa jurídica (1 item) | R$ 92.004.111,43 | 77,7% |
| Participações societárias (13 itens) | R$ 15.637.902,00 | 13,2% |
| Imóvel (1 item) | R$ 5.444.036,00 | 4,6% |
| Previdência privada (2 itens) | R$ 4.136.748,84 | 3,5% |
| Aplicações financeiras (2 itens) | R$ 1.039.948,36 | 0,9% |
| Depósito bancário no exterior (1 item) | R$ 151.628,09 | 0,1% |
| Consórcios não contemplados (5 itens) | R$ 45.490,65 | 0,04% |
| Contas correntes (2 itens) | R$ 13.904,11 | 0,01% |
| Total (27 bens) | R$ 118.473.769,48 | 100% |
Olhando item a item, a diferença de escala entre o maior bem e todos os outros fica ainda mais visível:
| Os 5 maiores bens individuais | Valor | % do total |
|---|---|---|
| Crédito com pessoa jurídica | R$ 92.004.111,43 | 77,7% |
| Participação societária | R$ 7.600.000,00 | 6,4% |
| Participação societária | R$ 7.001.400,00 | 5,9% |
| Imóvel | R$ 5.444.036,00 | 4,6% |
| Previdência privada | R$ 2.402.509,27 | 2,0% |
Um detalhe importante antes de seguir: no arquivo oficial do TSE, as descrições de “participação societária” e de “crédito com pessoa jurídica” vêm genéricas, sem o nome da empresa envolvida. A declaração não explicita de qual pessoa jurídica é o crédito de R$ 92 milhões. Dado o histórico profissional da candidata no setor de educação, é razoável supor ligação com sua atividade empresarial — mas isso não está dito no documento, e aqui não vamos tratar suposição como certeza.
Somando o crédito (77,7%) às 13 participações societárias (13,2%), chega-se a cerca de 90,9% do patrimônio preso a empresas: ou em cotas de negócios, ou em um valor a receber de um negócio. Do outro lado da balança, contas correntes, aplicações financeiras e o depósito no exterior somam R$ 1,2 milhão — aproximadamente 1% do total. Esse contraste é o ponto de partida das três leituras a seguir.
1. Liquidez: crédito a receber não é dinheiro em caixa
Liquidez é a velocidade com que um bem vira dinheiro disponível sem perder valor. E é aí que a declaração da candidata chama atenção: o item de R$ 92 milhões é um crédito, ou seja, um valor que ela tem a receber de uma pessoa jurídica. No papel, vale R$ 92 milhões. Na prática, ele só vira dinheiro quando (e se) for pago, no prazo e nas condições combinadas entre as partes.
Isso não é um problema por si só — empréstimos a empresas, notas promissórias e mútuos são instrumentos legítimos e comuns entre sócios e suas companhias. Mas é uma natureza de ativo completamente diferente de um CDB que resgata no mesmo dia. A distinção entre o que rende com previsibilidade e o que depende de um terceiro performar é exatamente o eixo que separa renda fixa de renda variável, e vale para patrimônios de qualquer tamanho.
2. Precificação: quanto vale mesmo uma participação societária?
Na declaração ao TSE, os bens entram pelo valor informado pelo declarante — normalmente o custo de aquisição, não o valor de mercado atualizado. Isso é especialmente relevante nas 13 participações societárias, que somam R$ 15.637.902,00. Duas delas aparecem declaradas por R$ 1,00; outras, por R$ 7,6 milhões e R$ 7 milhões.
Cota de empresa não tem cotação diária. O valor real depende do faturamento, das dívidas, do lucro e da existência de alguém disposto a comprar aquela fatia naquele momento. Uma participação declarada por R$ 1,00 pode valer muito mais — ou nada. O mesmo raciocínio se aplica ao crédito de R$ 92 milhões: o valor de face é um número; o valor efetivo depende da capacidade de pagamento do devedor.
3. Concentração de risco: quase 78% em um único item
Em finanças pessoais, concentração é quando uma fatia grande do patrimônio depende de uma única coisa dar certo. Aqui, quase 78% dependem de um único crédito, com um único devedor. Se somarmos as participações societárias, cerca de 90,9% do patrimônio está atrelado ao desempenho de negócios — provavelmente do mesmo setor.
É o padrão clássico de quem construiu riqueza empreendendo: o patrimônio é a empresa. Faz sentido na fase de construção, porque foi ali que o valor nasceu. Mas é também o motivo pelo qual planejadores insistem tanto em diversificar depois que o negócio amadurece — um evento ruim isolado não deveria ser capaz de derrubar 78% do que uma família tem. Esse é um dos primeiros pontos que qualquer planejamento financeiro pessoal bem-feito costuma atacar.
O que esse caso ensina para quem não tem milhões
Primeira lição: “ter dinheiro” e “ter a receber” são coisas diferentes. A distância entre as duas aparece igualzinha na vida de quem ganha salário. O freelancer com R$ 8 mil em notas emitidas e R$ 200 na conta tem, no papel, R$ 8.200 — mas não consegue pagar o aluguel de amanhã com uma nota fiscal. Quem vendeu o carro parcelado em 24 vezes tem patrimônio, não tem caixa. Patrimônio alto com liquidez baixa é uma situação real e desconfortável, em qualquer faixa de renda.
Segunda lição: caixa é o que sustenta a decisão. Na declaração analisada, cerca de 1% do patrimônio está em conta corrente, aplicações e depósito no exterior. Para uma estrutura empresarial, isso pode estar dimensionado. Para uma pessoa física comum, a lógica é a inversa: a parte líquida precisa cobrir o susto antes que ele obrigue a vender um bem às pressas ou a recorrer ao crédito caro. É exatamente para isso que existe a reserva de emergência — e ela se mede em meses de despesa, não em porcentagem do que você possui.
Terceira lição: cuidado com um único devedor. Concentrar quase 78% em um crédito com uma só contraparte tem paralelo direto no cotidiano: emprestar boa parte das economias para um parente, para um sócio ou para o próprio negócio. Quando tudo depende de uma pessoa pagar, o risco deixa de ser financeiro e passa a ser de relação. Vale escrever o combinado, definir prazo e nunca comprometer a parte do dinheiro que você precisa para viver.
Como consultar (DivulgaCandContas)
Nada disso é informação privilegiada: a declaração de bens de qualquer candidato é pública e leva menos de dois minutos para ser consultada.
- Acesse o DivulgaCandContas, o portal oficial do TSE.
- Selecione a eleição de 2026, a unidade da federação (no caso, Amazonas) e o cargo (Governador).
- Busque o nome do candidato e abra a ficha.
- Na ficha, clique em “Bens declarados”: aparecem tipo, descrição e valor de cada item, exatamente como usados nesta análise.
O mesmo caminho funciona para deputados, senadores e prefeitos em anos de eleição municipal. É um bom exercício de leitura financeira: em vez de olhar só o total, repare em quanto está líquido, quanto está em empresa e quanto está em imóvel.
Perguntas frequentes
Qual é o patrimônio declarado da Professora Maria do Carmo?
R$ 118.473.769,48, distribuídos em 27 bens, segundo a declaração entregue ao TSE para as eleições de 2026.
O que significa “crédito com pessoa jurídica” na declaração?
É um valor que a declarante tem a receber de uma empresa. Consta como patrimônio, mas não é dinheiro disponível: depende do pagamento e do prazo acordado.
Qual empresa deve esses R$ 92 milhões?
A declaração oficial do TSE não informa. As descrições de crédito e de participações societárias vêm genéricas, sem o nome da pessoa jurídica.
Ela é a candidata a governador mais rica do país?
Não. É a segunda maior declaração entre os 201 candidatos a governador registrados nas eleições de 2026.
Declarar muito patrimônio em empresa é irregular?
Não. É comum entre quem construiu riqueza empreendendo. A análise aqui é de educação financeira — liquidez e concentração —, não de legalidade.
Leia também
- Renda fixa e renda variável: as diferenças que mudam o seu risco
- Planejamento financeiro pessoal: por onde começar
- Quanto guardar na reserva de emergência
Este conteúdo tem finalidade exclusivamente jornalística e educacional. A análise utiliza informações de patrimônio declaradas publicamente à Justiça Eleitoral e não representa posicionamento político ou recomendação de voto. A avaliação sobre concentração, liquidez e diversificação é apresentada sob a ótica de educação financeira. Valores e percentuais podem sofrer alterações caso a declaração oficial seja novamente retificada.