Deixar o dinheiro parado na conta corrente ou na poupança deixou de ser uma opção viável para quem busca segurança e crescimento financeiro. Com a inflação corroendo o poder de compra e o acesso a plataformas de investimento cada vez mais democratizado, o mercado financeiro abriu as portas para o pequeno investidor. No entanto, dar o primeiro passo exige estratégia para evitar tropeços.
Investir não é sobre enriquecer da noite para o dia, mas sobre proteger seu patrimônio e garantir que ele trabalhe para você. Se você quer sair da inércia financeira e colocar as finanças nos trilhos, o caminho exige organização, conhecimento prático e, acima de tudo, disciplina.
Abaixo, detalhamos os passos essenciais para estruturar sua jornada como investidor iniciante:
- Monte sua Reserva de Emergência: Antes de buscar rentabilidade, foque na segurança. A reserva de emergência deve cobrir de 6 a 12 meses do seu custo de vida mensal. Esse dinheiro precisa estar em um investimento de liquidez diária (que pode ser resgatado a qualquer momento) e baixíssimo risco, como o Tesouro Selic ou um CDB que renda pelo menos 100% do CDI.
- Fuja da Ilusão da Poupança: A tradicional caderneta de poupança frequentemente perde para a inflação, o que significa que seu dinheiro perde valor real ao longo do tempo. Produtos de Renda Fixa oferecem a mesma segurança — muitos são garantidos pelo Fundo Garantidor de Créditos (FGC) — entregando rentabilidades consideravelmente superiores.
- Defina Metas Claras e Prazos: O destino do dinheiro dita o tipo de aplicação. O investimento para uma viagem de férias no ano que vem exige uma estratégia completamente diferente da preparação para a aposentadoria daqui a 30 anos. Prazos curtos exigem a previsibilidade da Renda Fixa; prazos longos permitem a introdução gradual de Renda Variável, como ações e fundos imobiliários.
- Priorize a Constância, Não o Valor Inicial: O maior aliado do investidor iniciante são os juros compostos. Investir R$ 100 todos os meses com disciplina trará resultados muito mais sólidos no longo prazo do que fazer um aporte único de R$ 1.000 e abandonar o planejamento. O hábito é o verdadeiro construtor de patrimônio.
- Desconfie de Promessas de Dinheiro Fácil: Se uma oferta apresenta retorno garantido muito acima da taxa básica de juros (Selic), é provável que seja uma fraude ou envolva riscos ocultos extremos. No mercado financeiro, risco e retorno andam obrigatoriamente de mãos dadas; não existe alta rentabilidade sem exposição ao risco.
Para ilustrar na prática como o seu dinheiro se comporta, criei uma simulação interativa com foco no curto prazo (12 meses).
Neste cenário inicial, configuramos um investimento de R$ 1.000 de entrada, com aportes mensais de R$ 500 e uma rentabilidade próxima à taxa básica de juros atual (10,5% ao ano).
A simulação compara duas realidades: o dinheiro rendendo juros compostos todos os meses versus o dinheiro simplesmente “guardado no colchão” (ou parado na conta corrente, sem render nada). Você pode usar os controles abaixo para ajustar os valores de acordo com a sua realidade.
Para ilustrar na prática como o seu dinheiro se comporta, criei uma simulação interativa com foco no curto prazo (12 meses).
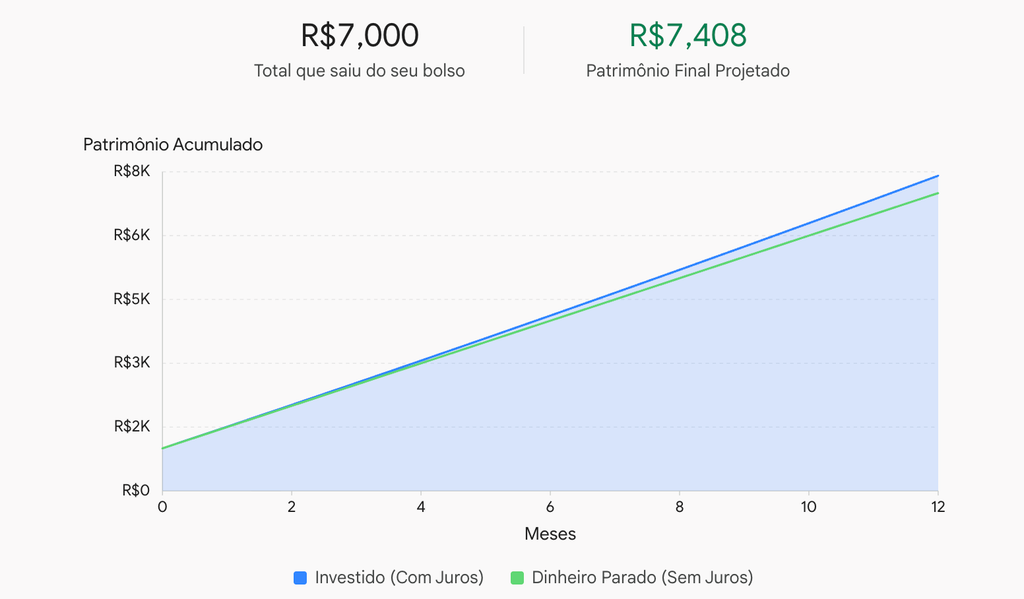
Neste cenário inicial, configuramos um investimento de R$ 1.000 de entrada, com aportes mensais de R$ 500 e uma rentabilidade próxima à taxa básica de juros atual (10,5% ao ano).
A simulação compara duas realidades: o dinheiro rendendo juros compostos todos os meses versus o dinheiro simplesmente “guardado no colchão” (ou parado na conta corrente, sem render nada). Você pode usar os controles abaixo para ajustar os valores de acordo com a sua realidade.