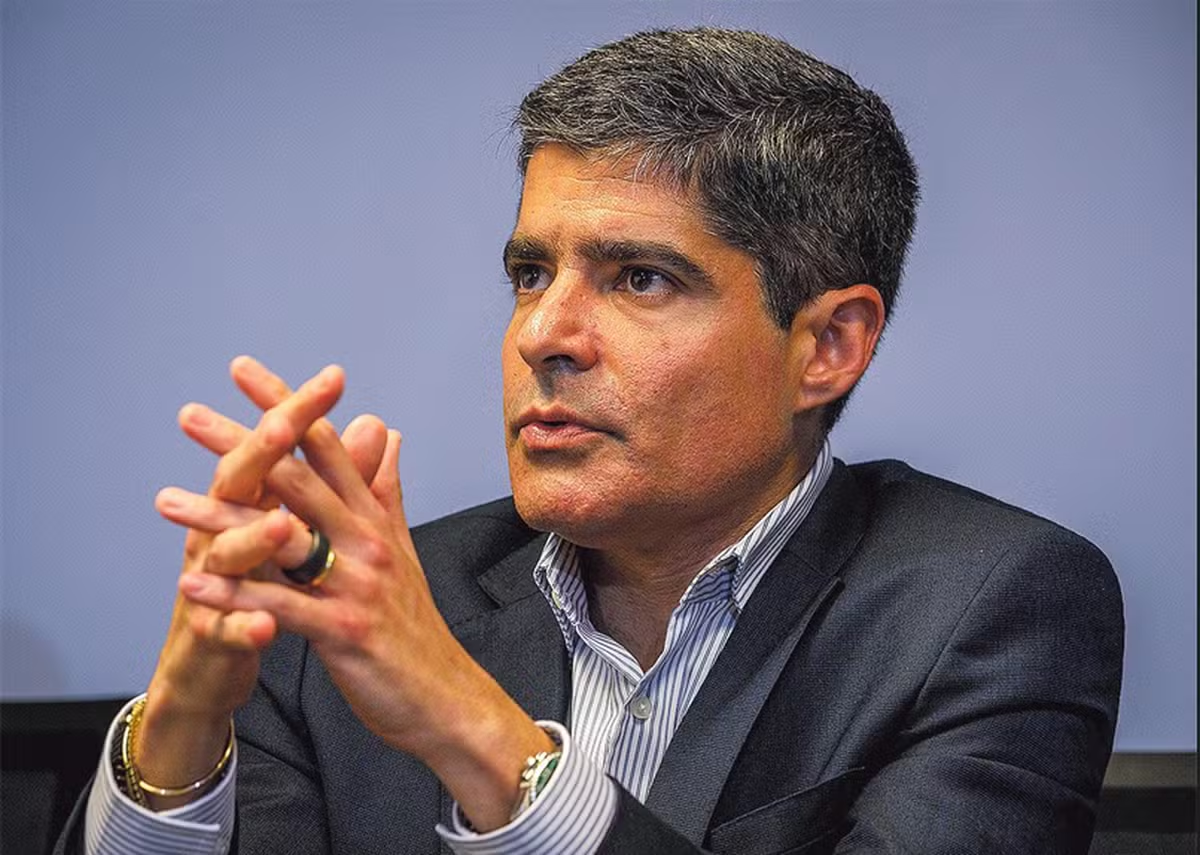
O candidato ao governo da Bahia ACM Neto (União Brasil) declarou à Justiça Eleitoral um patrimônio de R$ 84.888.809,63, distribuído em 44 bens — o terceiro maior entre os 201 candidatos a governador do país em 2026, e de longe o mais pulverizado do pódio: enquanto os dois maiores patrimônios da disputa estão concentrados em 3-4 ativos, o de ACM Neto está espalhado por 44 itens diferentes, entre imóveis, renda fixa de vários bancos, ações de empresas de comunicação, fundos e veículos.
Quem é ACM Neto
Antônio Carlos Peixoto de Magalhães Neto, o ACM Neto, nasceu em 26 de janeiro de 1979 — tem 47 anos. Tem ensino superior completo, é empresário e advogado, e é neto e herdeiro político do ex-senador Antônio Carlos Magalhães, uma das principais lideranças políticas da Bahia, morto em 2007.
Foi prefeito de Salvador por dois mandatos, entre 2013 e 2020, e deputado federal por três legislaturas, entre 2003 e 2012. Em 2022, chegou ao 2º turno na disputa pelo governo baiano, mas perdeu para Jerônimo Rodrigues (PT), com 47,21% dos votos. Em 2026, é sua segunda tentativa: concorre pelo União Brasil, na federação União Progressista, com Zenildo Brandão Santana (“Zé Cocá”, PP, ex-prefeito de Jequié) como vice.
Onde estão os R$ 84,89 milhões
Agrupando os 44 bens por categoria, o retrato é o de uma carteira sem um único item dominante:
| Categoria | Valor | % do total |
|---|---|---|
| Fundos de investimento (9 itens) | R$ 21.043.323,84 | 24,8% |
| Outros bens e créditos (13 itens) | R$ 20.018.883,56 | 23,6% |
| Renda fixa — CDB/LCI/LCA/CRA (9 itens) | R$ 19.735.431,52 | 23,2% |
| Participações societárias e ações (7 itens) | R$ 14.640.395,00 | 17,2% |
| Imóveis (2 itens) | R$ 8.924.646,68 | 10,5% |
| Veículos (2 itens) | R$ 465.000,00 | 0,5% |
| Poupança (2 itens) | R$ 61.129,03 | 0,1% |
| Total (44 bens) | R$ 84.888.809,63 | 100% |
Alguns destaques individuais ajudam a dar concretude aos números: um apartamento no Edifício Mansão Leonor Calmon, em Salvador (R$ 7.879.197,99), é o maior bem único da declaração. Entre as participações societárias, aparecem ações da Televisão Bahia SA (R$ 9.384.042,00), quotas da Rádio FM Iemanjá (R$ 1.280.000,00) e da Televisão Conquista (R$ 25.453,00) — negócios de comunicação ligados à tradição familiar. Em renda fixa, há LCI, LIG, LCA e CRA, todos no Bradesco ou BTG Pactual, somando a maior parte da fatia de 23,2%. E entre os fundos, o Fundo de Investimento Imobiliário Praia do Castelo sozinho soma cerca de R$ 12 milhões.
1. Liquidez: aqui, sim, há dinheiro de bolso
Diferente de outros patrimônios desta série, aqui a renda fixa (23,2%) é composta majoritariamente por produtos bancários tradicionais — CDB, LCI, LCA, CRA — que têm prazos de resgate conhecidos e, em muitos casos, liquidez diária ou de curto prazo. Some a isso a poupança e o dinheiro em espécie, e uma fatia real do patrimônio está disponível rapidamente, sem depender de vender participação em empresa ou negociar um imóvel.
Isso não significa “tudo líquido”: os imóveis (10,5%) e as participações societárias em empresas fechadas (parte dos 17,2%) seguem na ponta mais lenta, junto com o Fundo Imobiliário. Mas a distribuição, aqui, deixa o titular com bem mais margem de manobra do que uma carteira concentrada em um único ativo ilíquido. Para entender a lógica por trás dessa escolha entre imediato e travado, vale ver as diferenças entre Tesouro Direto e CDB.
2. Precificação: nem tudo tem cotação diária
Os R$ 21 milhões em fundos de investimento incluem um fundo imobiliário, debêntures incentivadas e fundos multimercado — produtos que são marcados a mercado com frequências diferentes, do diário ao mensal. Já as participações em empresas de comunicação (TV, rádio) não têm cotação de mercado aberta: o valor declarado tende a refletir custo histórico ou avaliação contábil, não o que um comprador pagaria hoje.
É outro lembrete de que “valor declarado” e “valor de mercado atual” são coisas diferentes — vale tanto para a declaração de um candidato quanto para qualquer investidor que ainda não atualizou mentalmente o preço da própria carteira.
3. Diversificação como contraponto
O ponto que mais distingue esta declaração das demais desta série é justamente a ausência de concentração. Nenhuma categoria isolada passa de 25% do total, e a maior parte do valor está espalhada entre cinco famílias de ativos diferentes, em pelo menos 6 instituições financeiras distintas. É o oposto do padrão “tudo em um único ativo” visto em outros candidatos com patrimônio elevado nesta mesma disputa.
Diversificação bem-feita não é apenas “ter muitas linhas na declaração” — é ter ativos que reagem de formas diferentes a um mesmo evento econômico. Renda fixa, imóvel, fundo imobiliário, ações de mídia e participação em holding têm, cada um, uma lógica de risco própria. Isso é o que dá a essa carteira uma resiliência que uma carteira concentrada em um único ativo, por maior que seja, não tem.
O que esse caso ensina para quem não tem milhões
- Diversificar é espalhar entre classes, não só entre produtos. Ter dez CDBs do mesmo banco não é diversificação — é o mesmo risco, dez vezes. Ter renda fixa, um imóvel, uma reserva líquida e algo de renda variável já reduz muito mais o risco do que qualquer número de produtos parecidos.
- Misture prazos. Uma carteira saudável tem uma fatia para o imediato (poupança, conta, CDB de liquidez diária), uma para o médio prazo, e só depois uma fatia mais longa e mais ilíquida (imóvel, participação societária). Isso evita ser pego de surpresa precisando de dinheiro rápido e só tendo ativos travados.
- Comece pelo planejamento financeiro pessoal. A lógica por trás de uma carteira bem desenhada — seja de R$ 85 milhões ou de R$ 5 mil — é sempre a mesma: definir para que serve cada parte do dinheiro antes de decidir onde ele vai.
Como consultar (DivulgaCandContas)
Todos os dados desta análise são públicos e podem ser conferidos por qualquer pessoa no sistema oficial da Justiça Eleitoral:
- Acesse o DivulgaCandContas do TSE.
- Selecione a eleição de 2026, a unidade da federação (Bahia) e o cargo (Governador).
- Busque o nome do candidato e abra a ficha.
- Clique em “Bens declarados” para ver tipo, descrição e valor de cada item.
Perguntas frequentes
Qual é o patrimônio declarado por ACM Neto ao TSE em 2026?
R$ 84.888.809,63, distribuídos em 44 bens — o terceiro maior entre os 201 candidatos a governador do país.
É a primeira vez que ele concorre ao governo da Bahia?
Não. Em 2022, chegou ao 2º turno e perdeu para Jerônimo Rodrigues (PT), com 47,21% dos votos. 2026 é sua segunda tentativa.
Que tipo de bem predomina na declaração?
Nenhum: é a declaração mais diversificada entre os três maiores patrimônios da disputa a governador, com fundos, renda fixa, participações societárias, imóveis, veículos e poupança, nenhum passando de 25% do total.
Ele tem participação em empresas de comunicação?
Sim, a declaração inclui ações da Televisão Bahia SA, quotas da Rádio FM Iemanjá e da Televisão Conquista, entre outras participações societárias.
Esse valor pode mudar até a eleição?
Sim. A declaração é uma fotografia da data de registro da candidatura e pode ser retificada; cotas de fundos e participações societárias também oscilam de valor.
Leia também
- Tesouro Direto ou CDB: qual rende mais e qual é mais seguro
- Renda fixa ou renda variável: qual é a diferença
- Planejamento financeiro pessoal: o passo a passo para organizar o seu dinheiro
Esta matéria tem finalidade exclusivamente jornalística e educacional. Todos os valores citados são dados públicos extraídos da declaração de bens apresentada pelo candidato à Justiça Eleitoral e disponível no sistema DivulgaCandContas do TSE. O texto não expressa qualquer posição política, não constitui recomendação de voto e não constitui recomendação de investimento. Os valores declarados podem ser alterados caso a declaração seja retificada junto à Justiça Eleitoral.